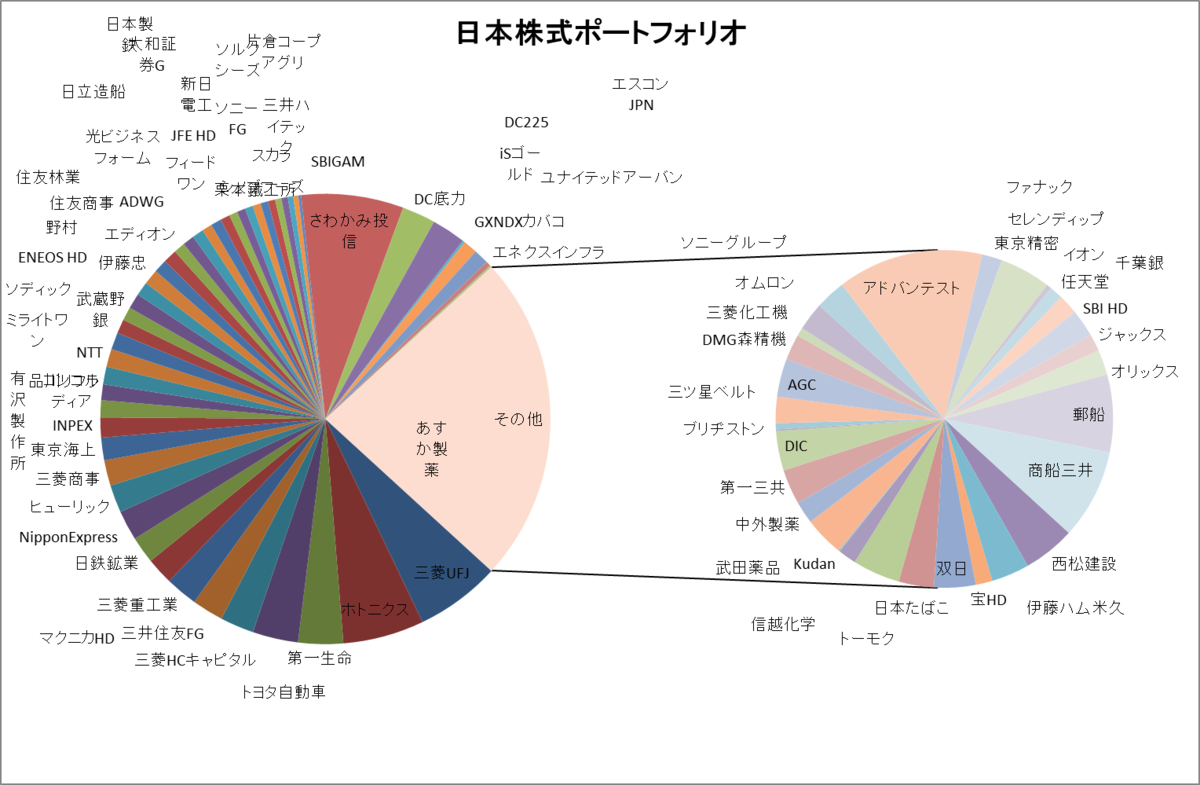
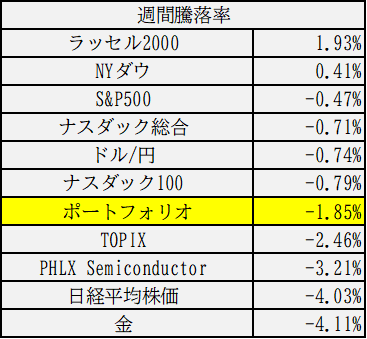
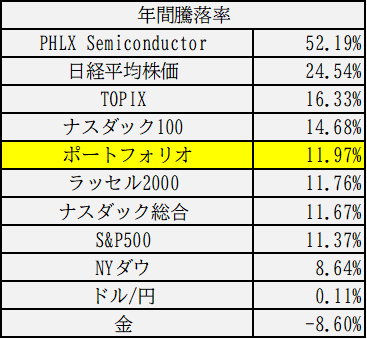
先週の株式市場は半導体指数が大幅下落。日経平均も大幅に下落しました。米中間選挙が近づき、AIデータセンターに対する先行き不安が高まっています。一方で業績は引き続き好調で、広汎なセクターは堅調に推移しています。
今週の日米中央銀行金融政策決定会合、来週以降の米中間選挙を控え方向感は出にくいと思われ、下落時は丹念に拾っていきたいと思います。
先週の株式市場は半導体指数が大幅下落。日経平均も大幅に下落しました。米中間選挙が近づき、AIデータセンターに対する先行き不安が高まっています。一方で業績は引き続き好調で、広汎なセクターは堅調に推移しています。
今週の日米中央銀行金融政策決定会合、来週以降の米中間選挙を控え方向感は出にくいと思われ、下落時は丹念に拾っていきたいと思います。
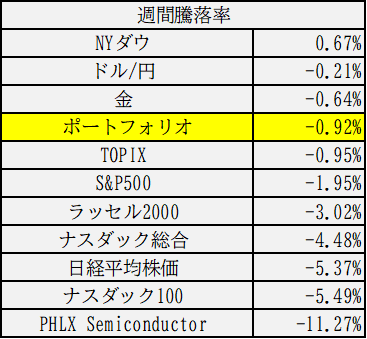
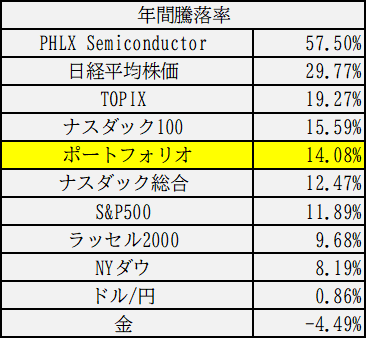
先週の株式市場は、米データセンター関連銘柄CRWVの信用不安をきっかけとしてAI半導体銘柄全般が下落しました。週末には、中東、ウクライナ情勢の混乱で原油価格が101ドル台まで上昇し、VIX指数は3ヶ月ぶりの水準に急上昇しました。
CRWVの信用不安が他のAI半導体企業に伝播し、AI 半導体相場の大きなトレンド転換に繋がる可能性はあり、来週以降発表されるハイパースケーラーの決算は注視する必要があります。
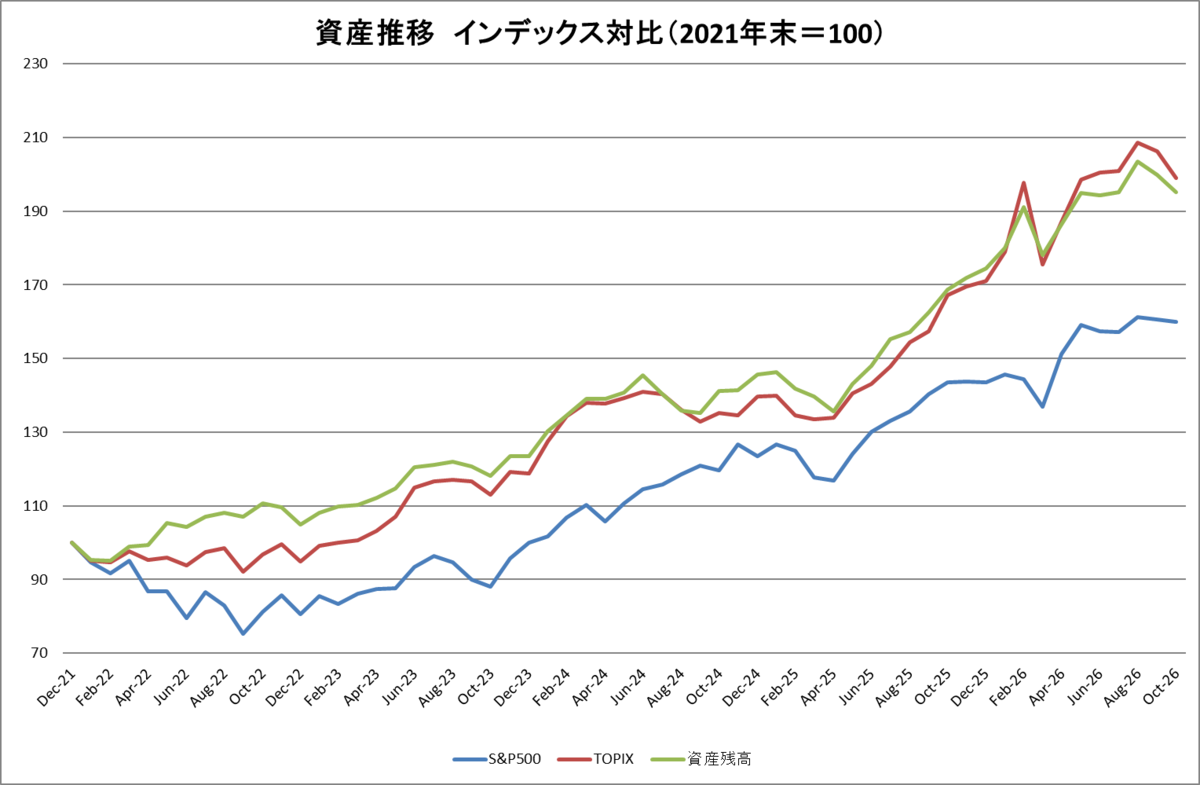
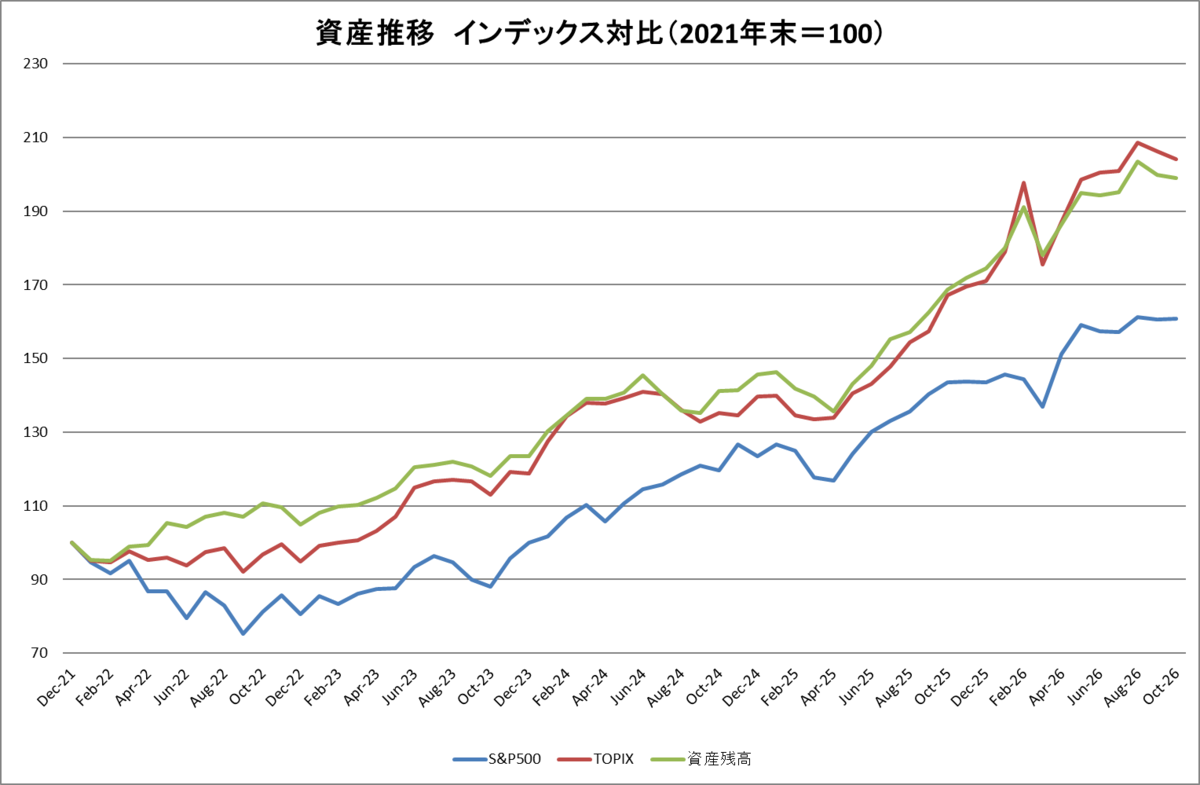
日経平均も米AI半導体銘柄の下落により5%超の下落でしたが、TOPIXは小幅の下落でありセクター選好の拡がりを感じさせます。
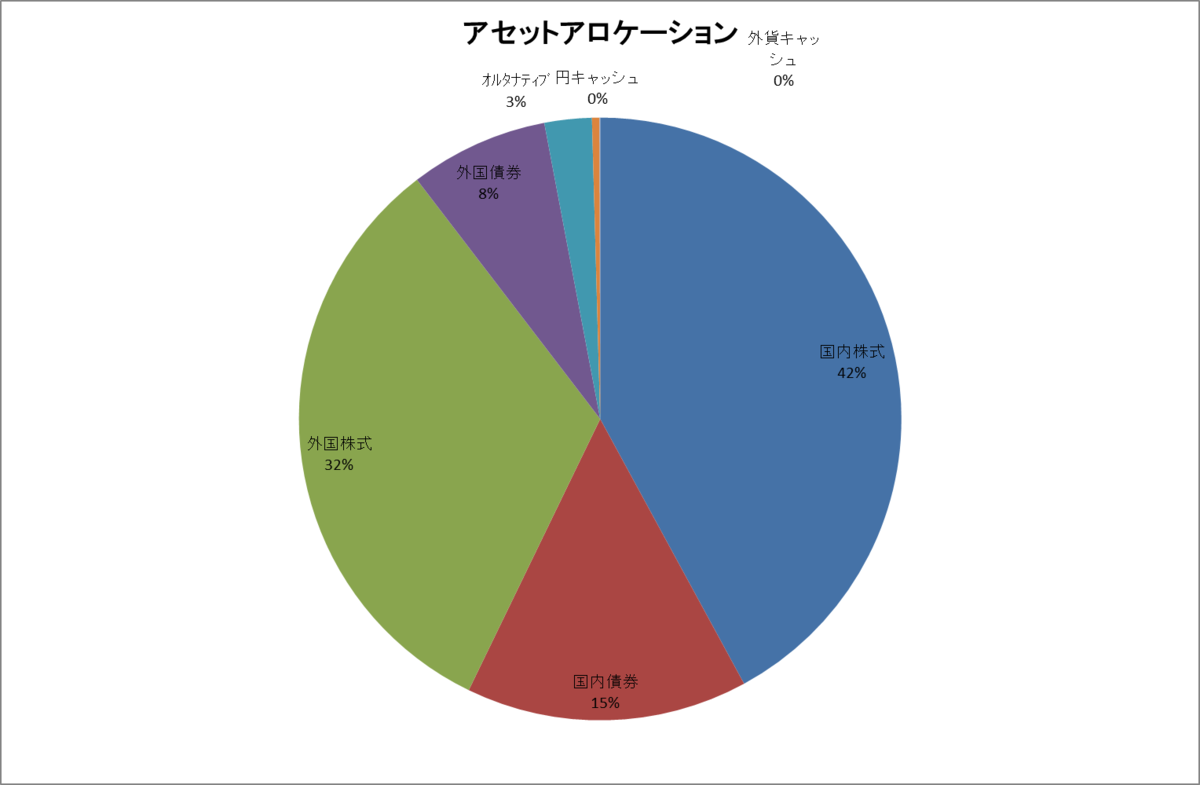
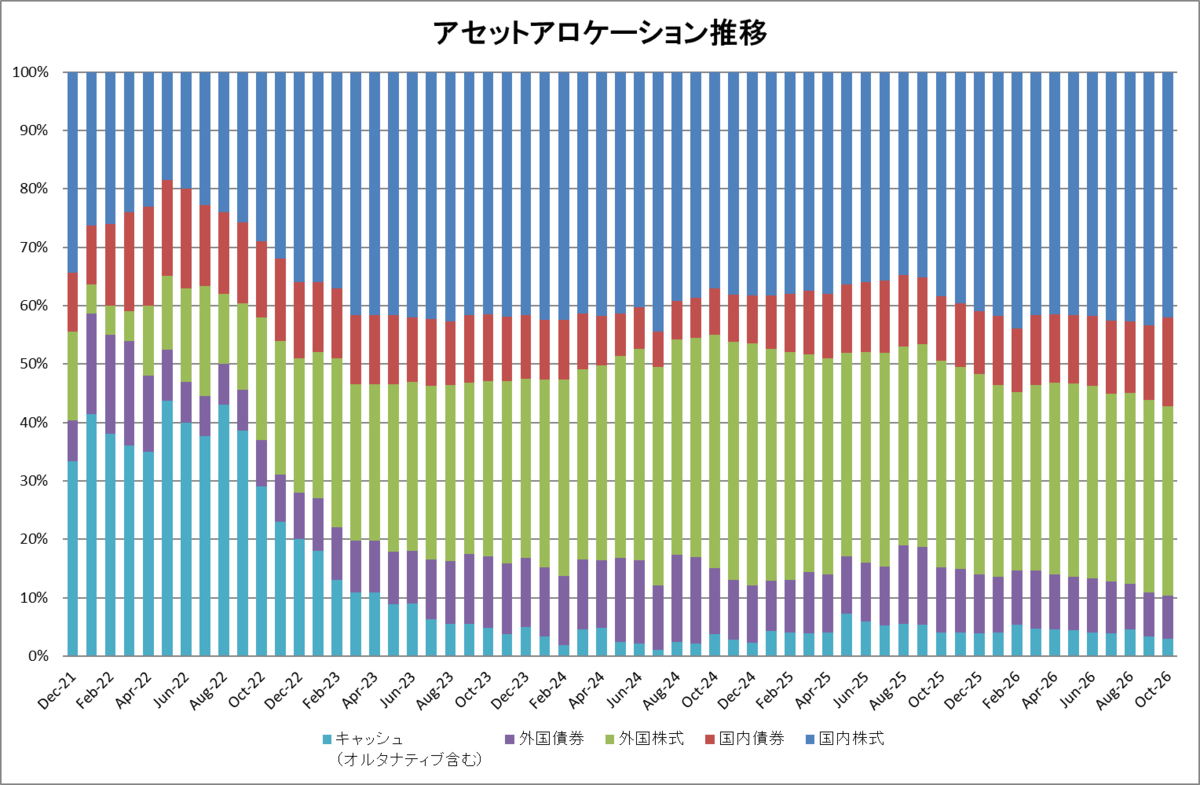
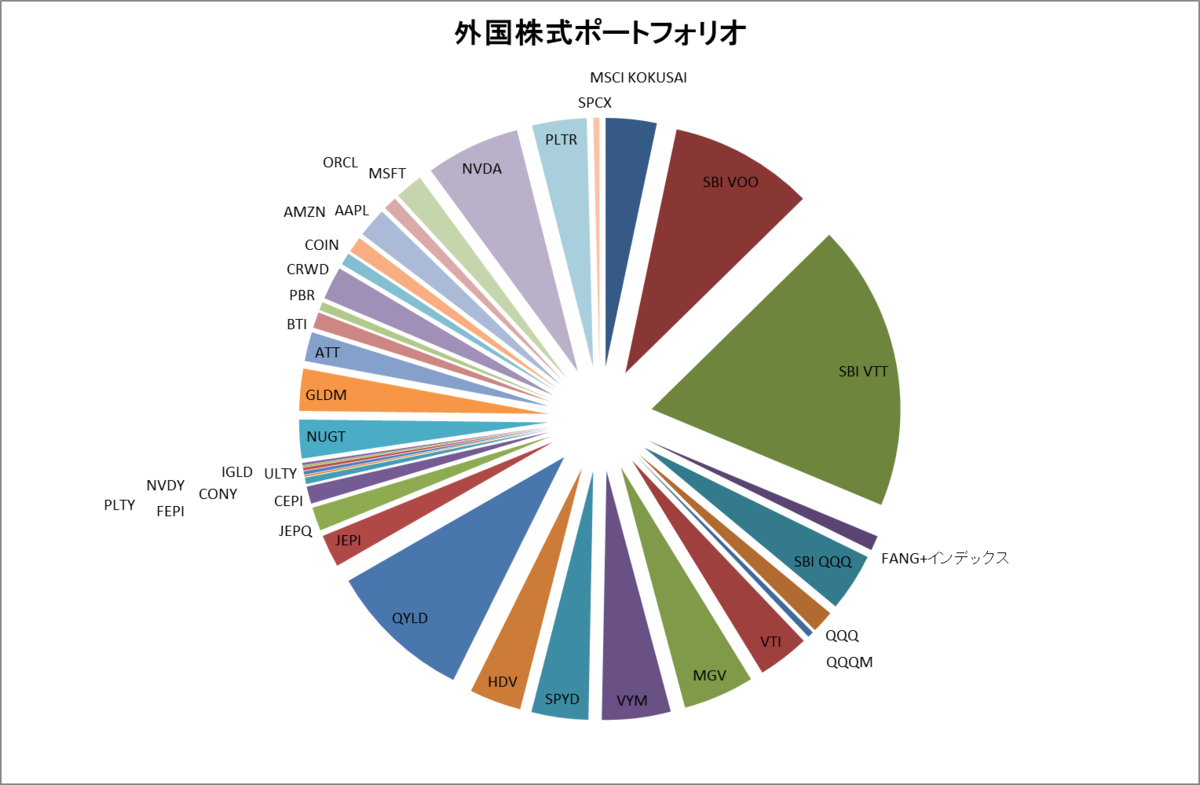
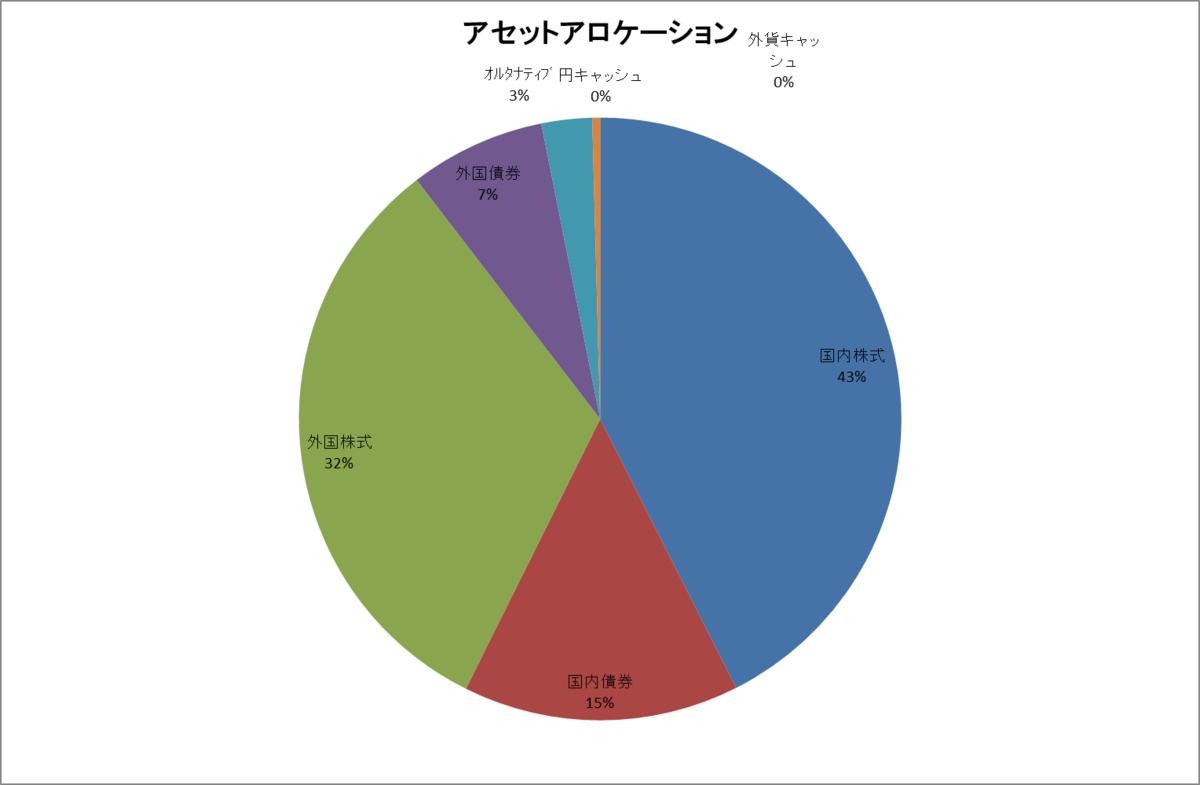
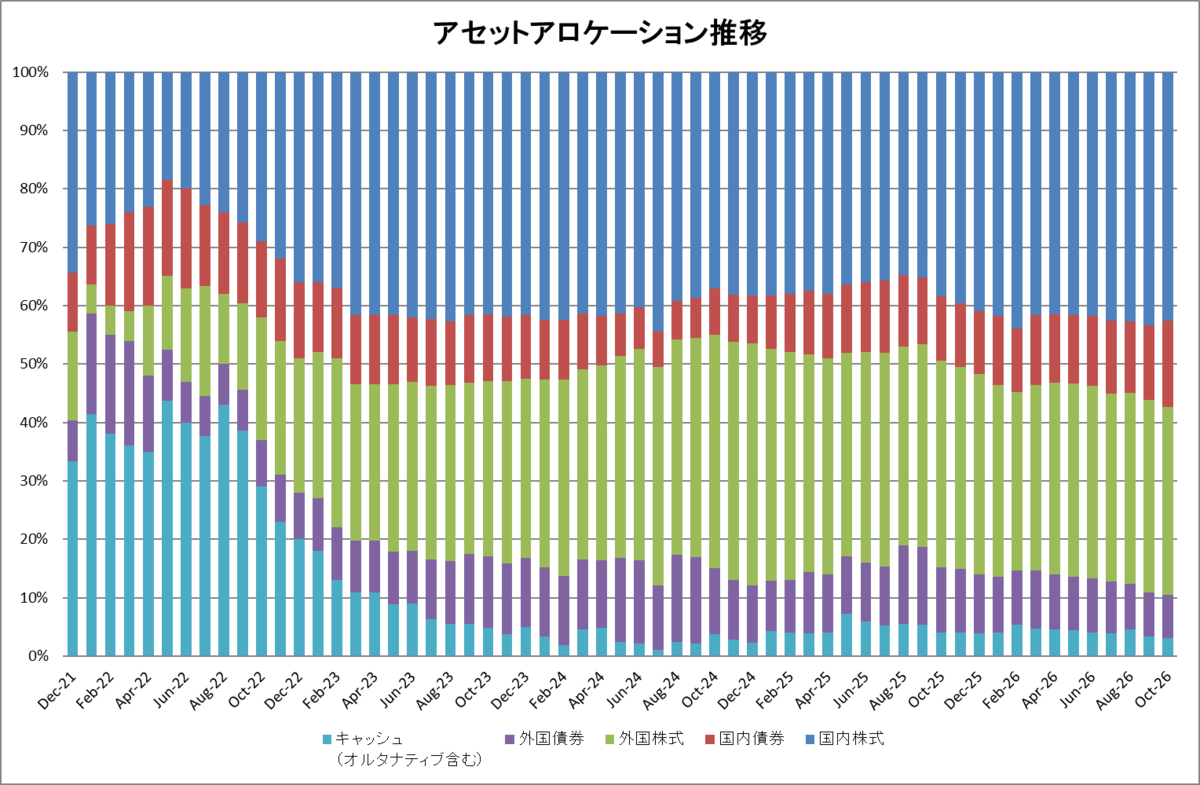
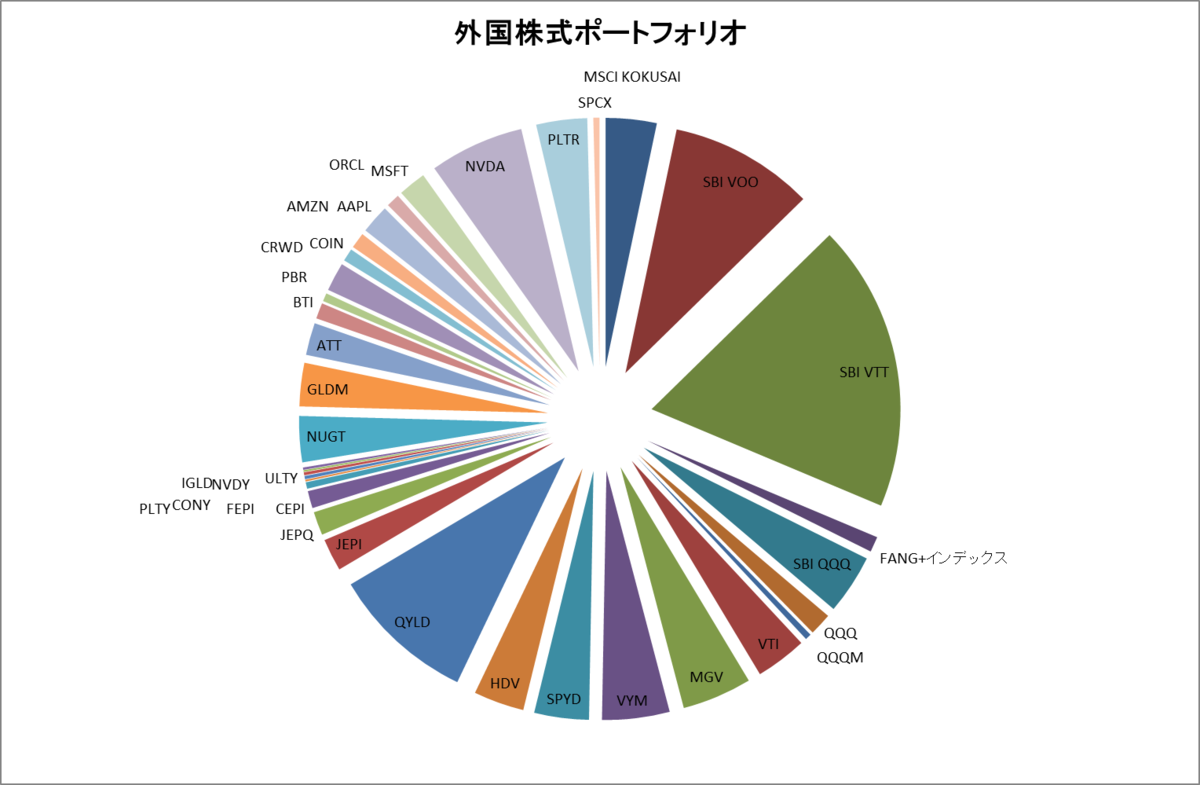
ポートフォリオは引き続きドル比率下げと日本株の投資セクター拡大を継続します。
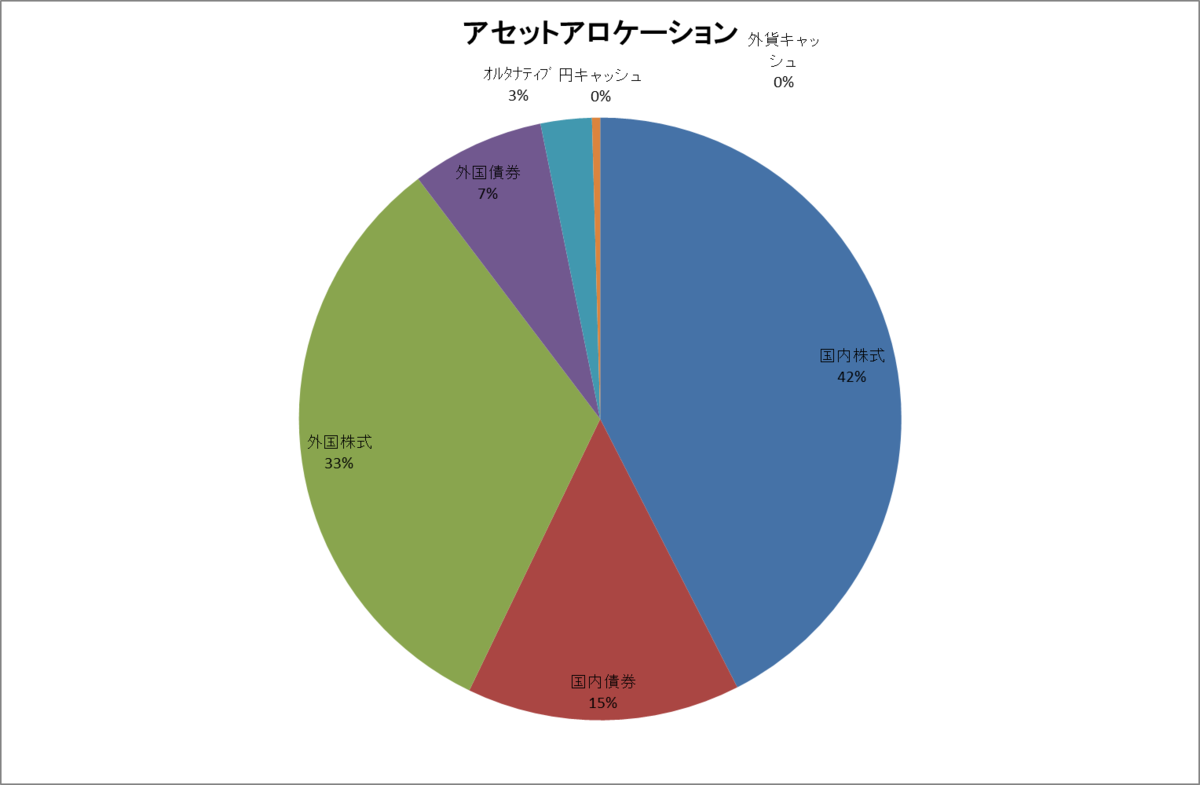
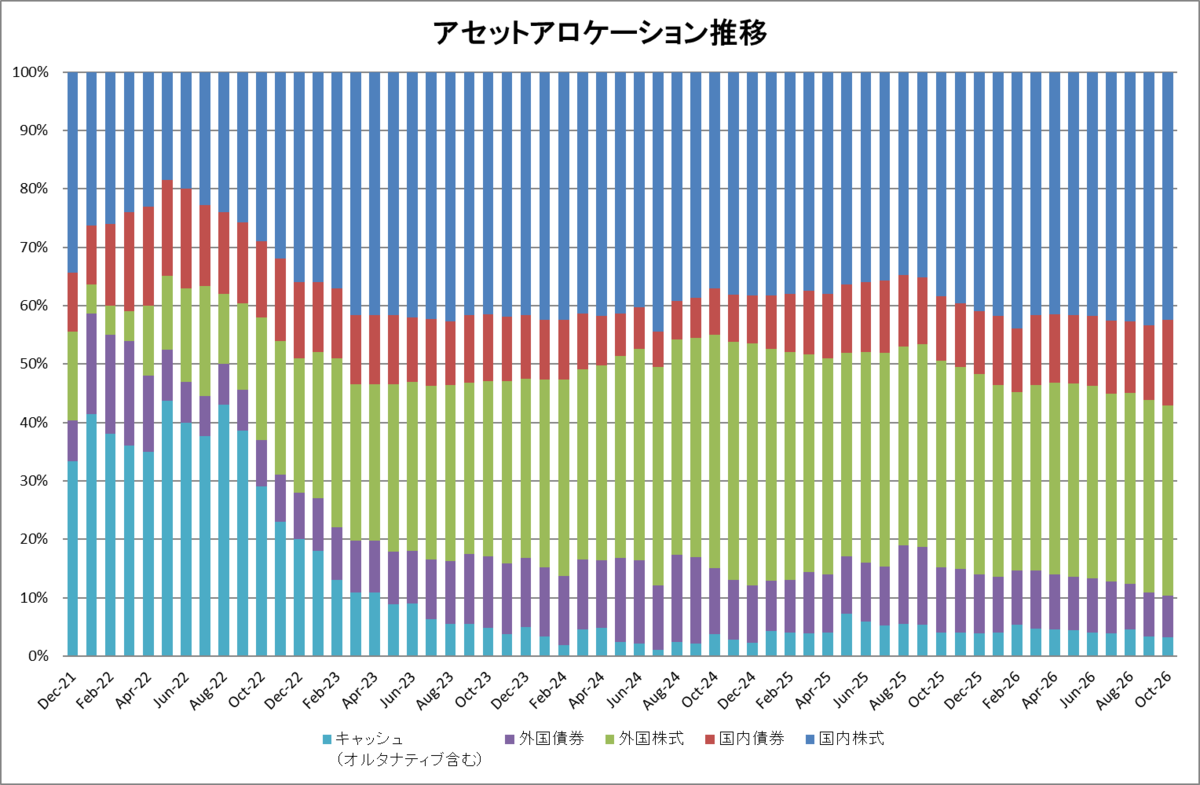
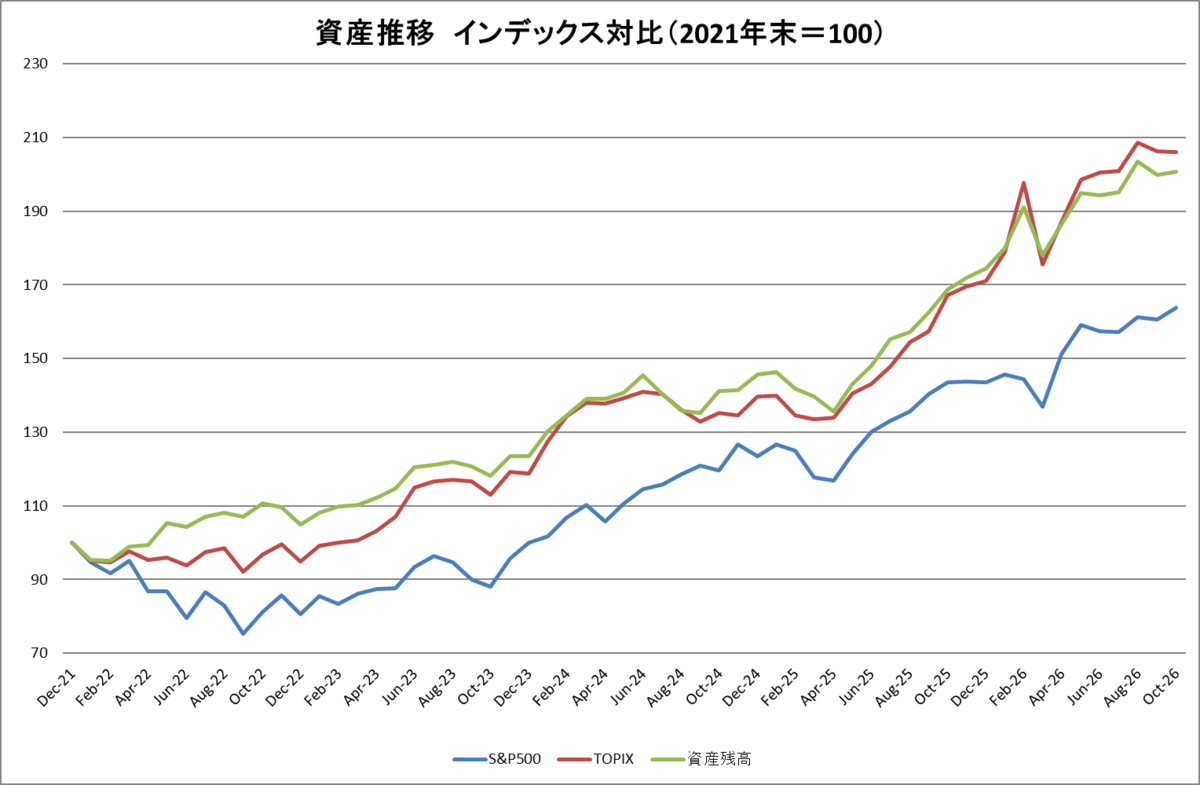
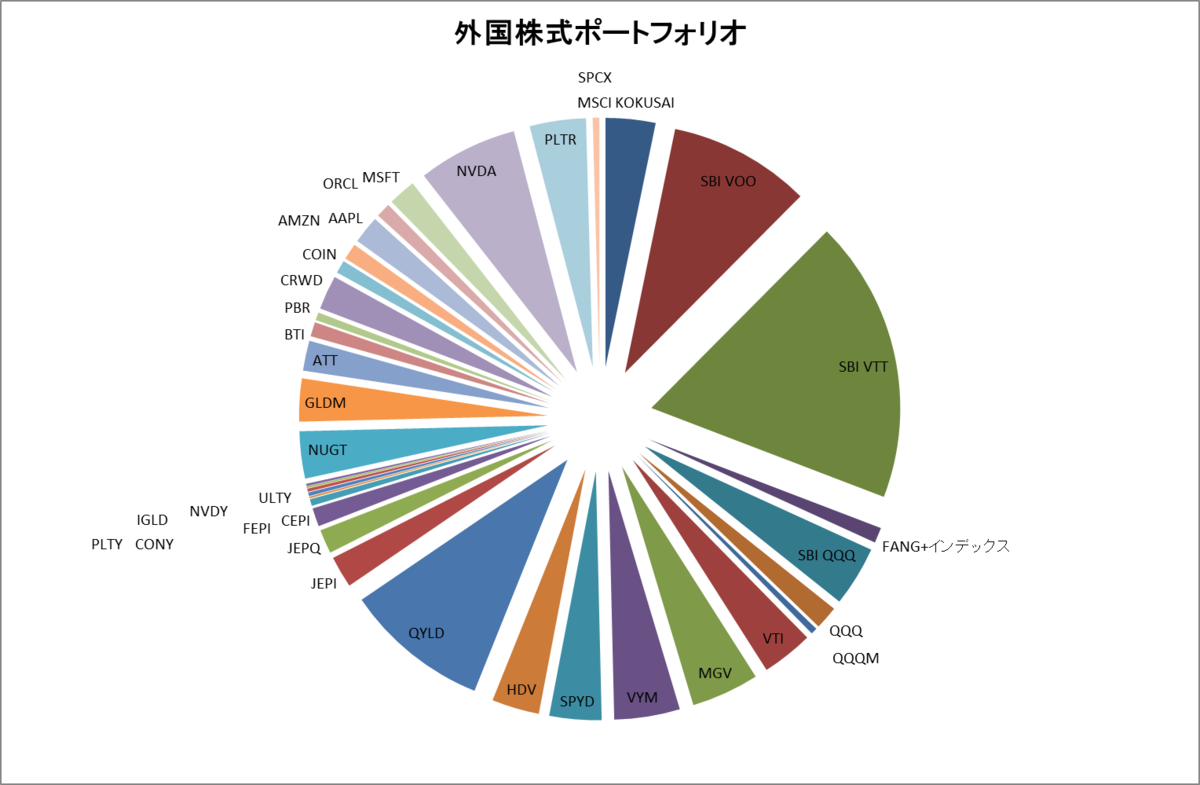
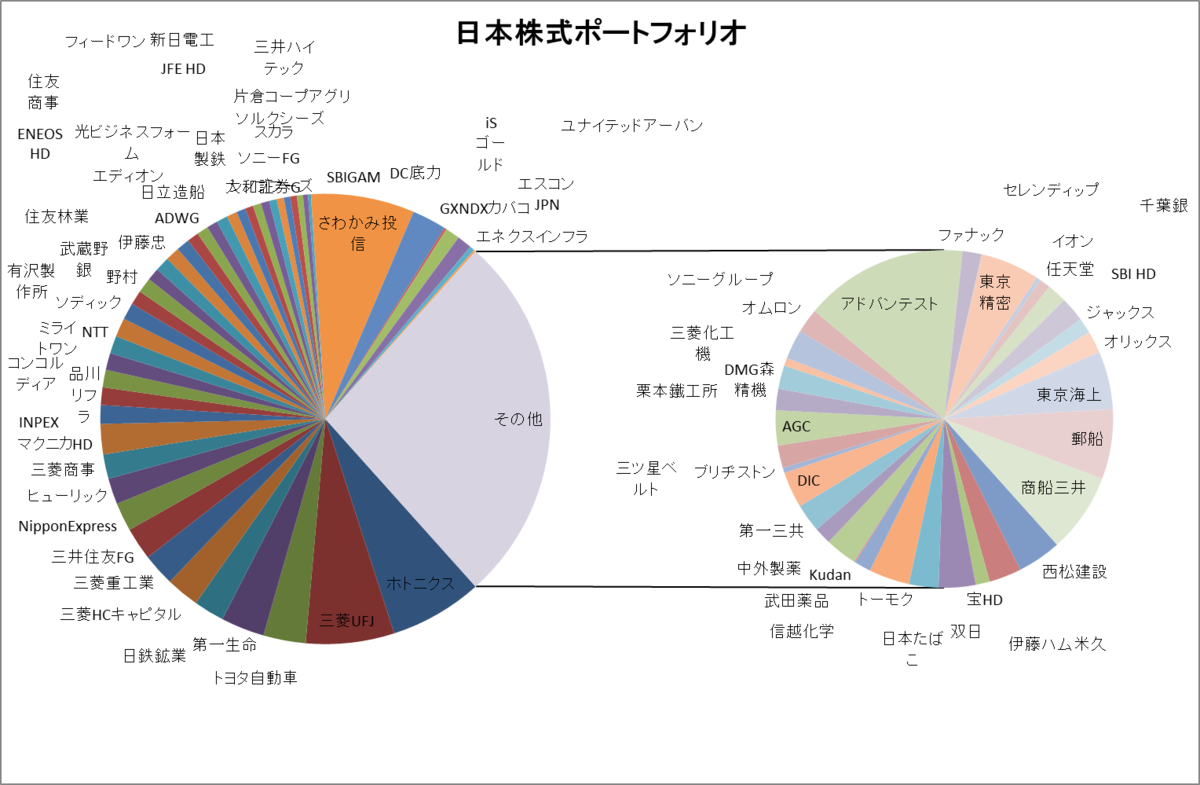
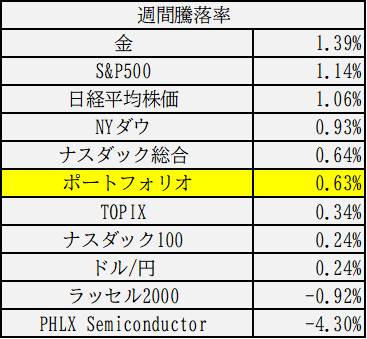
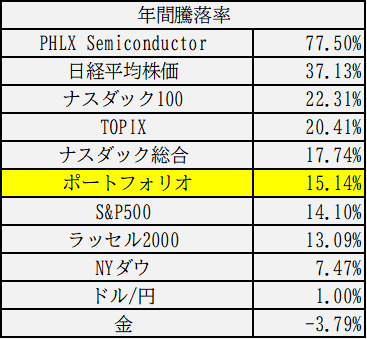
先週の株式市場は、日米とも週末から3連休を控え方向感の乏しい動きとなりました。原油価格と金利にの動きに左右されるものの、日米とも3Q決算の増益期待感が高く下値は堅調となっています。
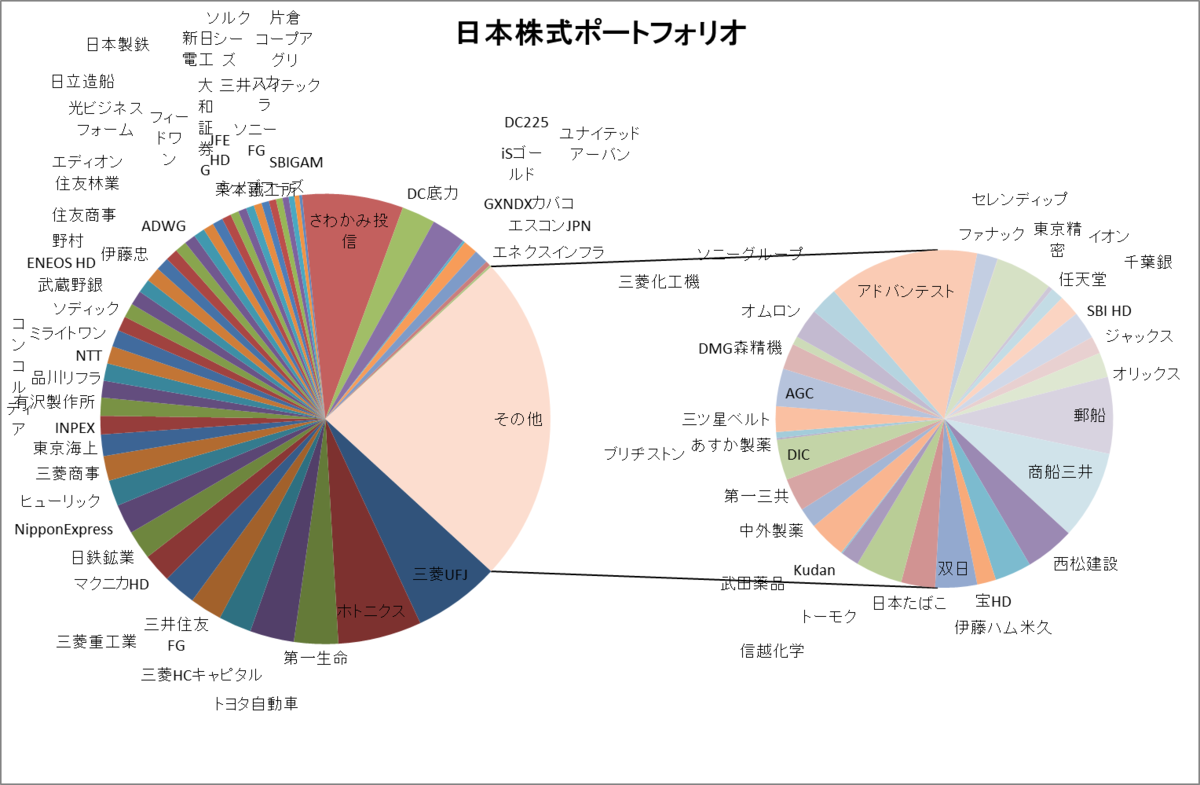
ポートフォリオはドル比率下げと、日本株の医薬品、食品小売セクターの購入を継続していきます。
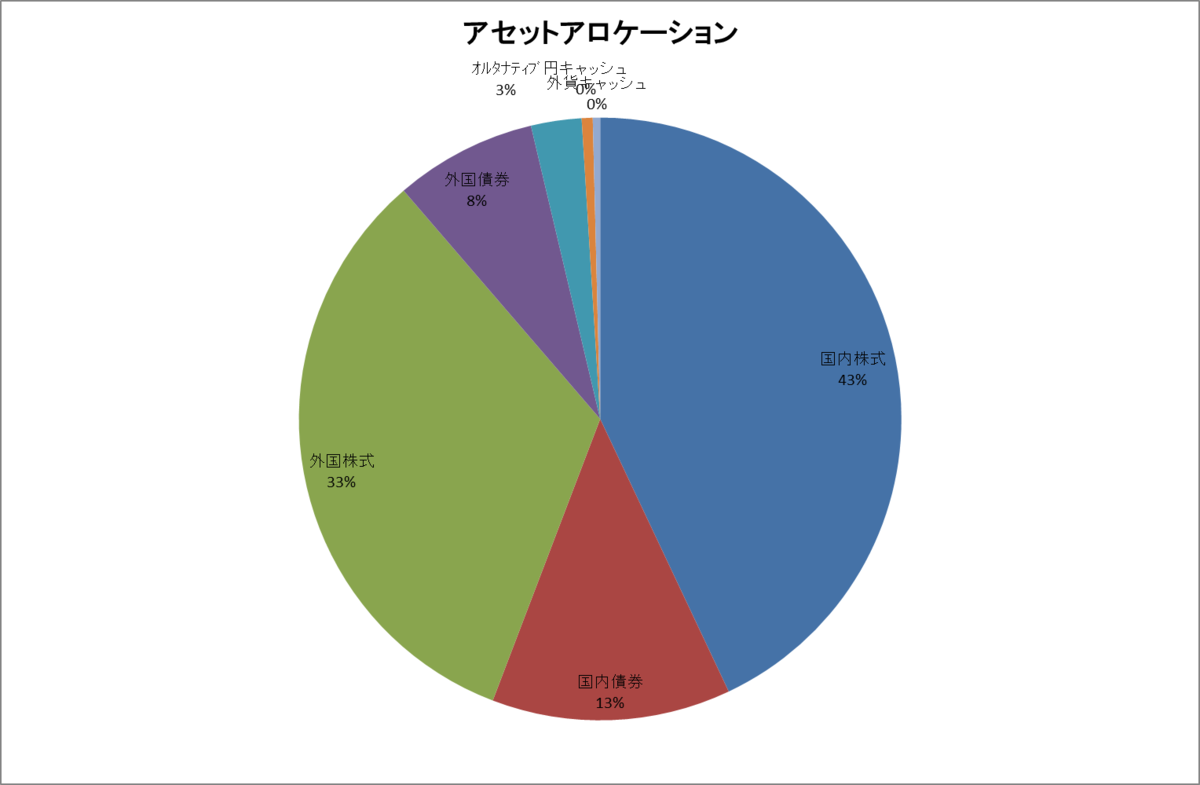
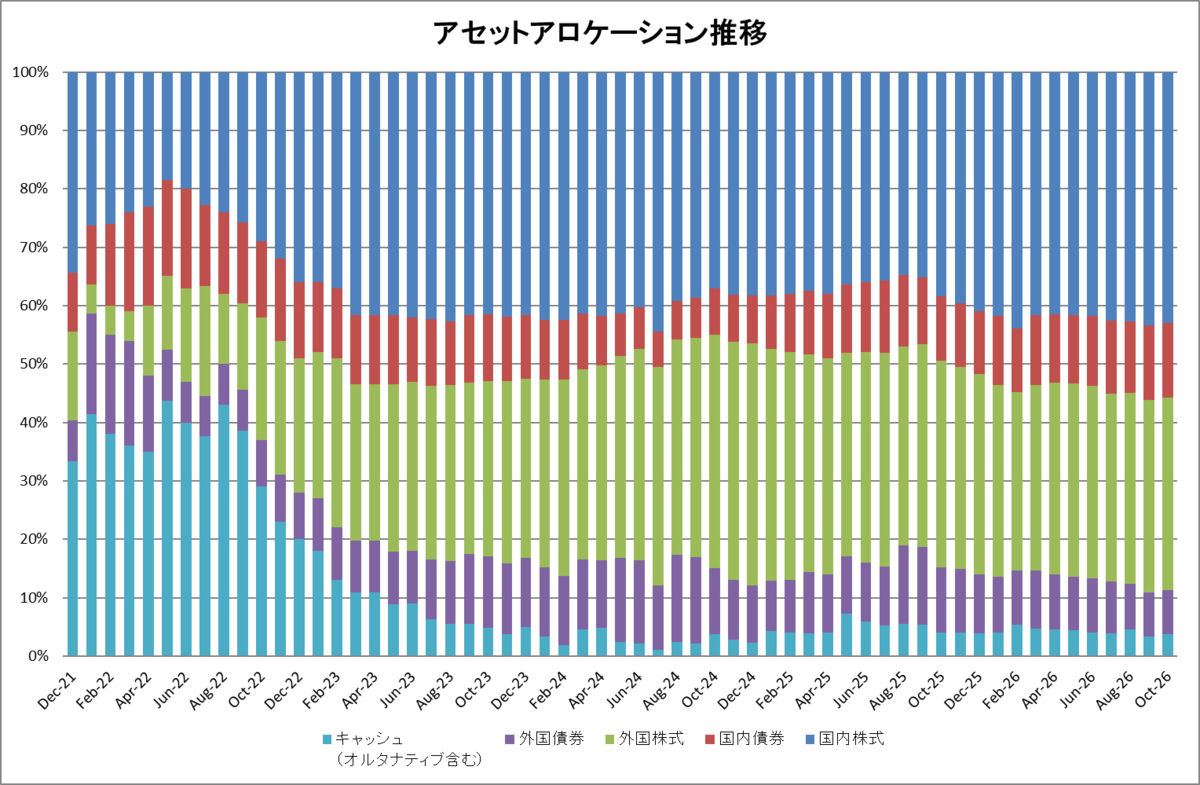
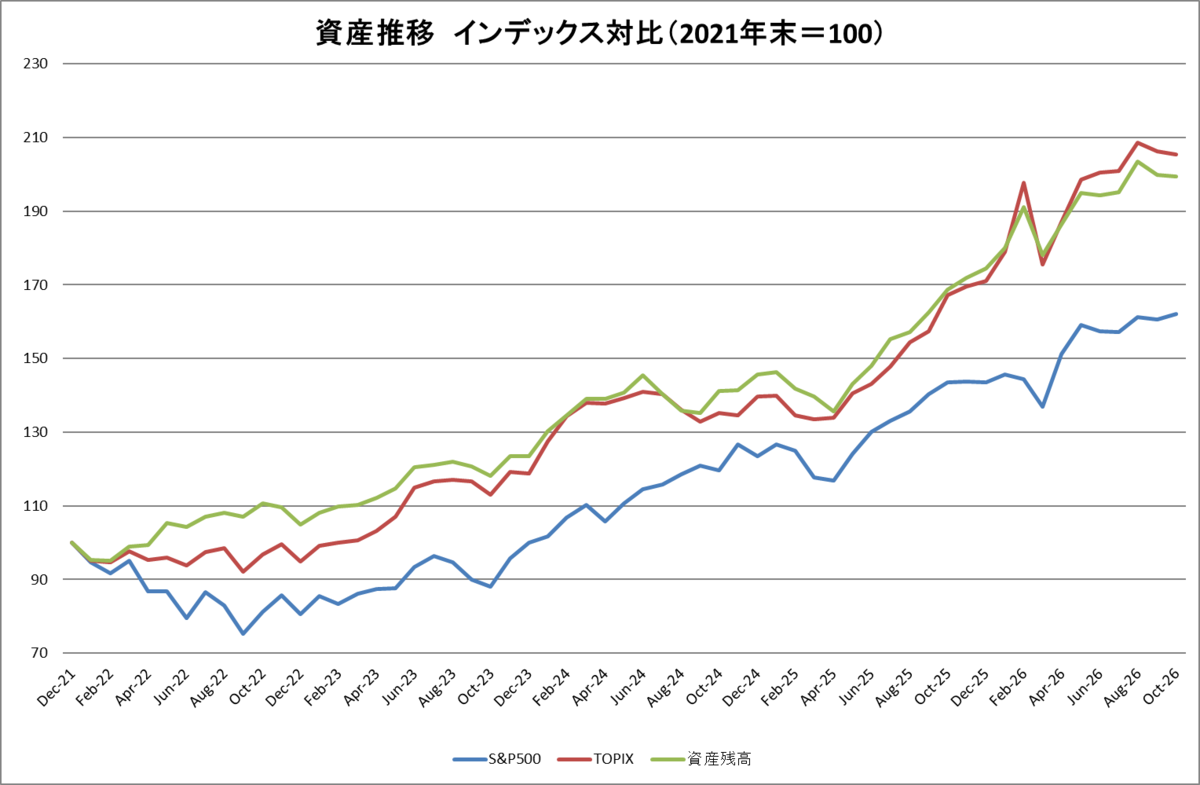
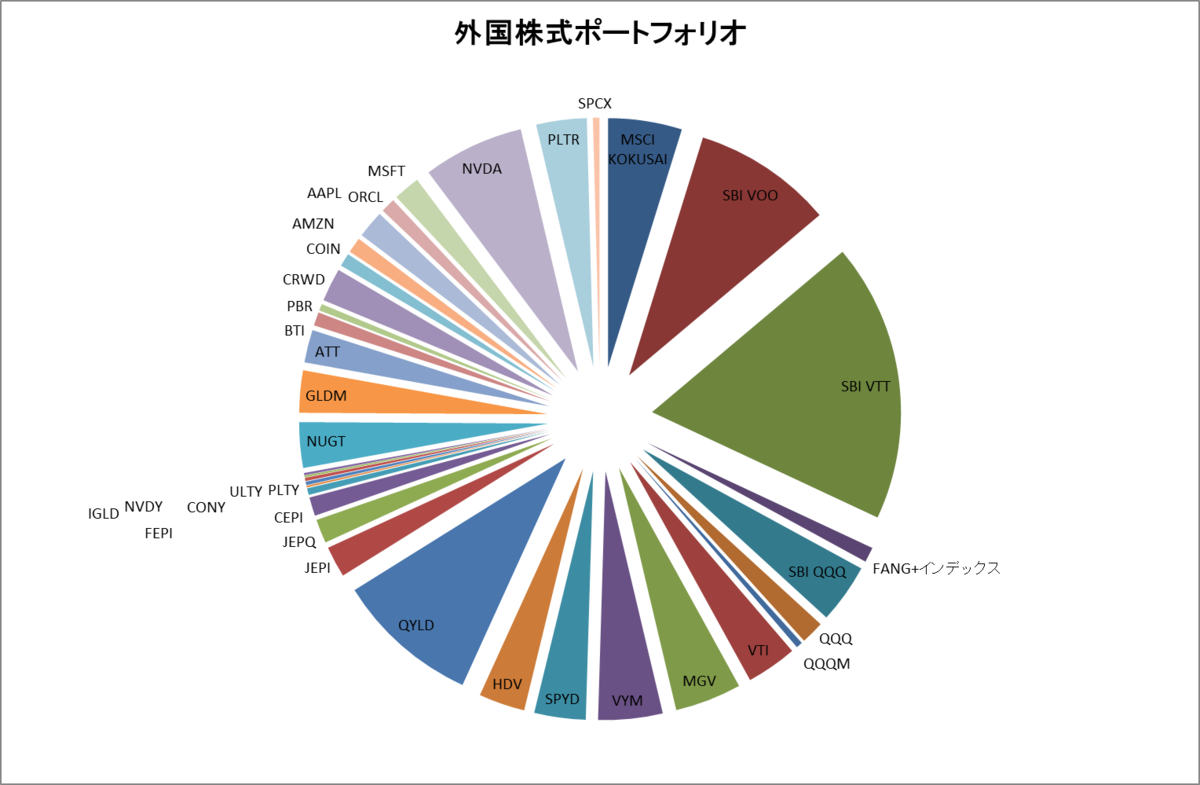
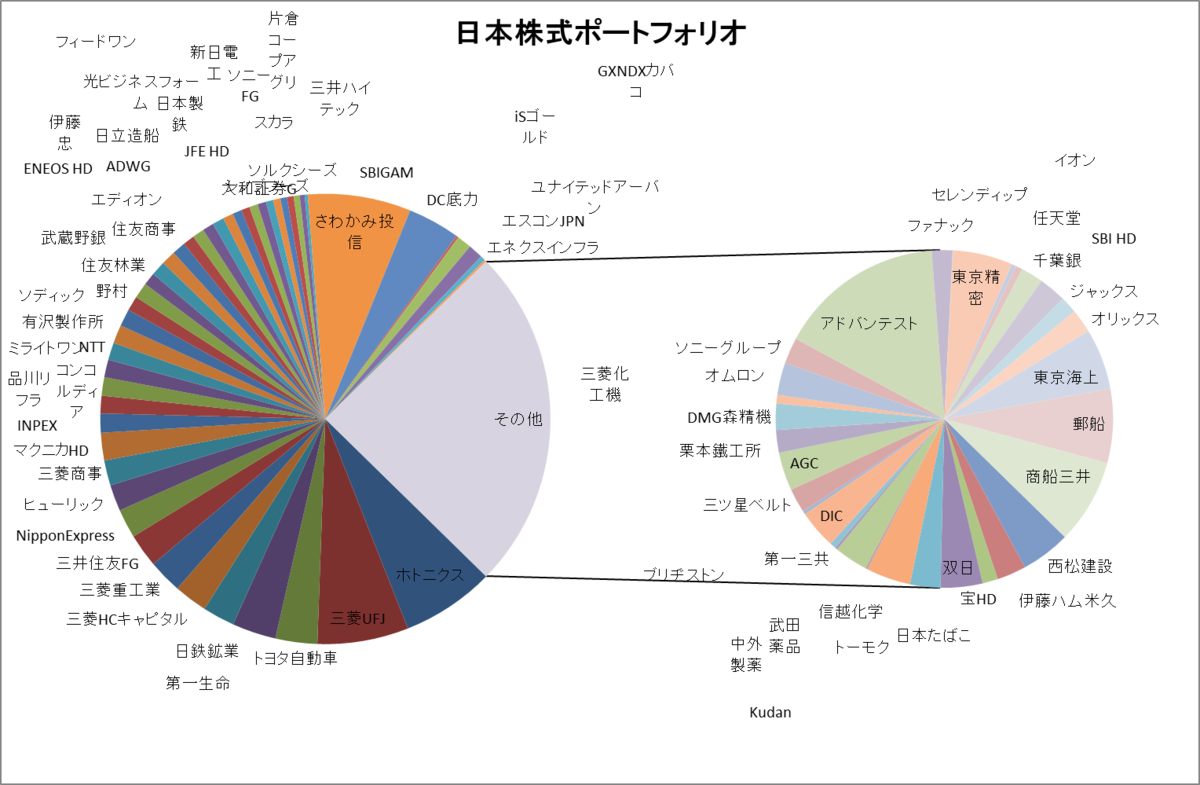
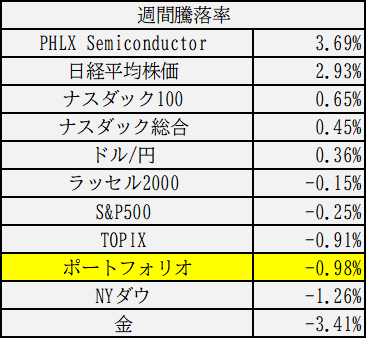
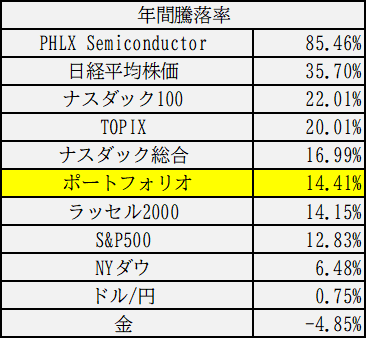
先週の株式市場は、週初は原油高と金利上昇により軟調に推移しましたが、MUやACNの好調な決算発表をきっかけとしてAI半導体銘柄やソフトウェア企業の一部主導で反発しました。週末の雇用統計が予想を下回ったことで、次回FOMCでの利上げ観測が後退し全面高となりました。日本市場もMU決算発表後日経平均主導で反発し、週間で3%に迫る上昇となりました。
雇用統計が前月の雇用者数を下方修正したことで、一時リセッション懸念が強まりました。不透明な中東情勢が続き個人消費などへの影響が懸念される中、好調な企業業績が続くうちは現状のエクイティエクスポージャーは維持し米国株から日本株のアンダーウェイトセクターへの入れ替えを継続する予定です。
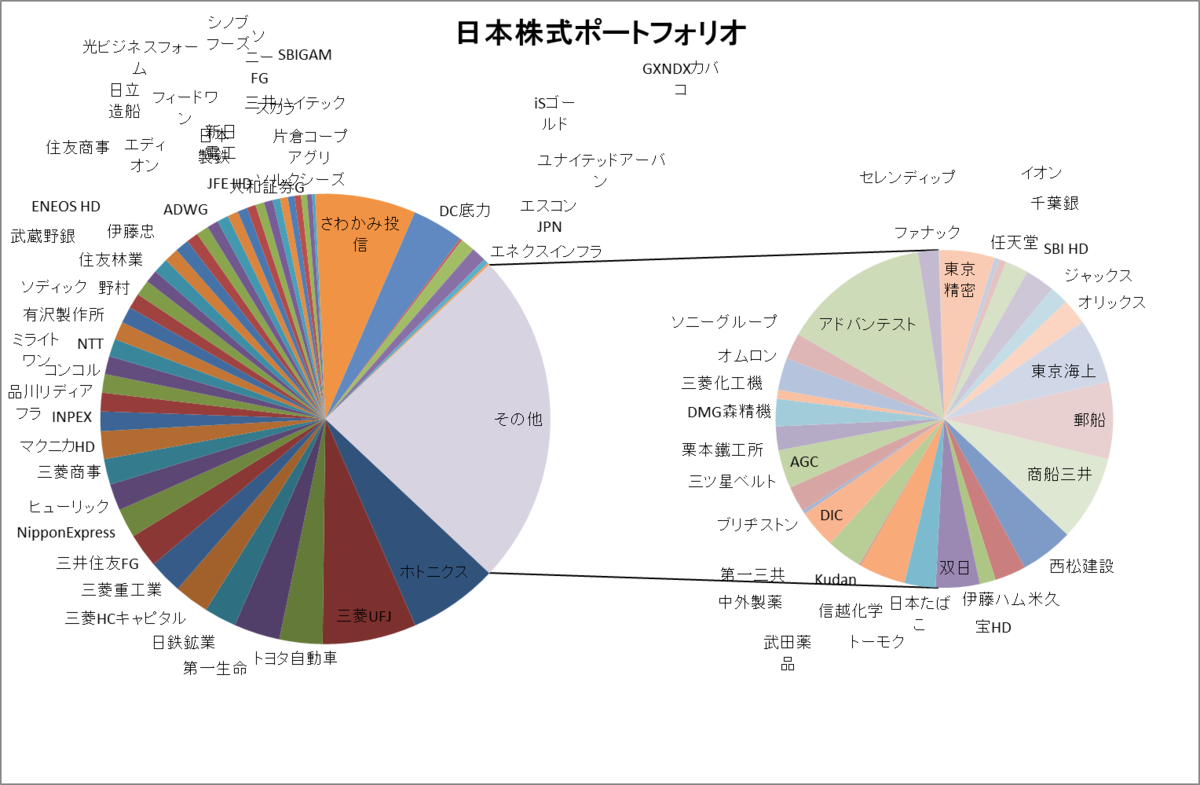
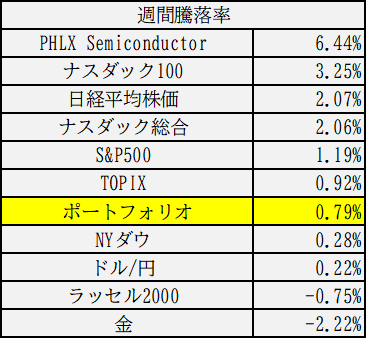
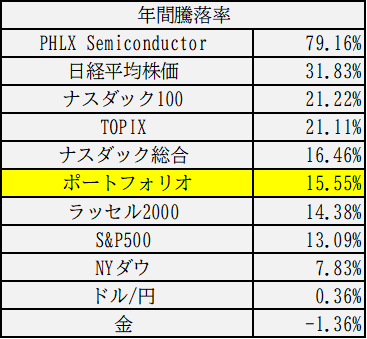
先週の株式市場は日本が大型連休の中、米国は週初から原油価格の下落などを材料としてナスダックとS&P500は最高値に接近する動きとなりました。その後PMIが予想比上振れたことをきっかけにFRBの利上げ加速観測が高まり、米国10年金利が急騰し、株式はエネルギーセクター以外大きく下落しました。週末にかけて、METAの発表した個人向けAIエージェントが好感されAI半導体主導で急速に回復しました。日本株式も米国市場の反発で週末は全面高の展開となりました。
原油価格の高止まりとインフレ加速、中央銀行の利上げ観測の高まり等を背景に、日米とも長期金利は歴史的な水準まで上昇しています。金融政策の方向は日米ともに引き締めとなり、高金利は企業業績へ徐々に影響を与えると思われます。
ポートフォリオはセクター入れ替えを継続していきます。
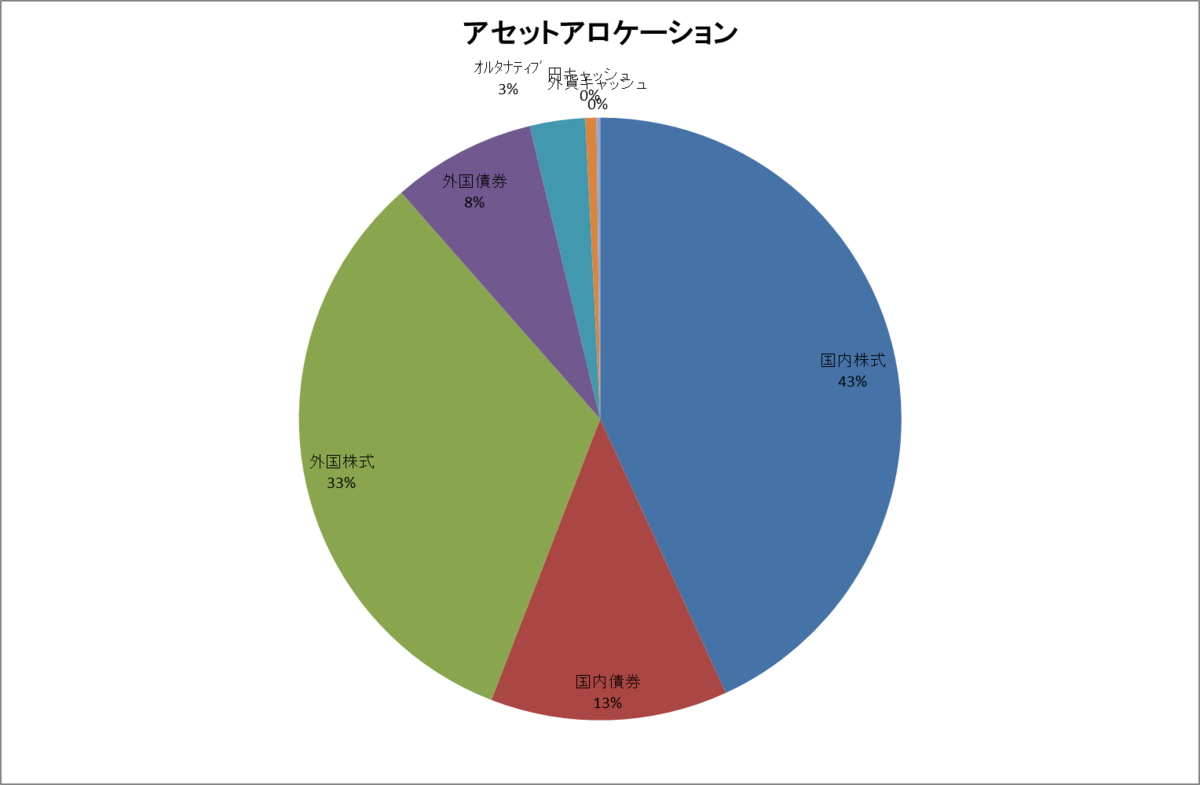
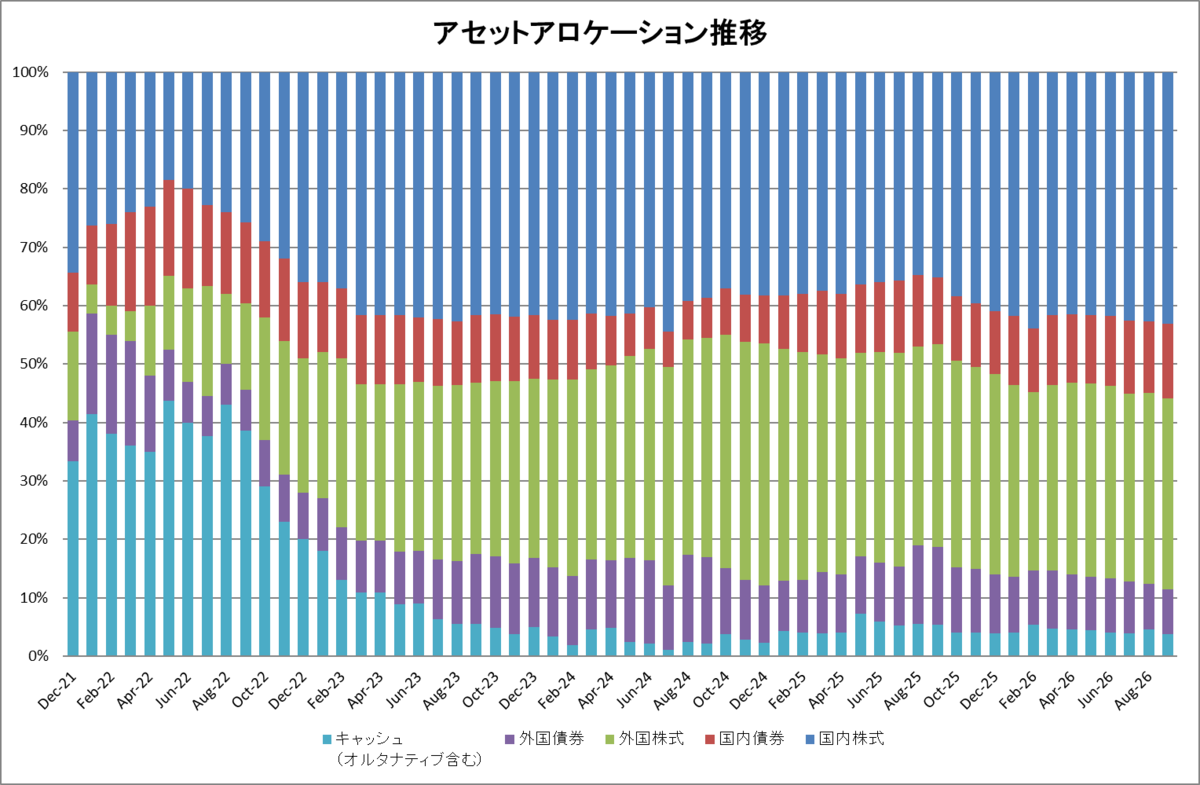
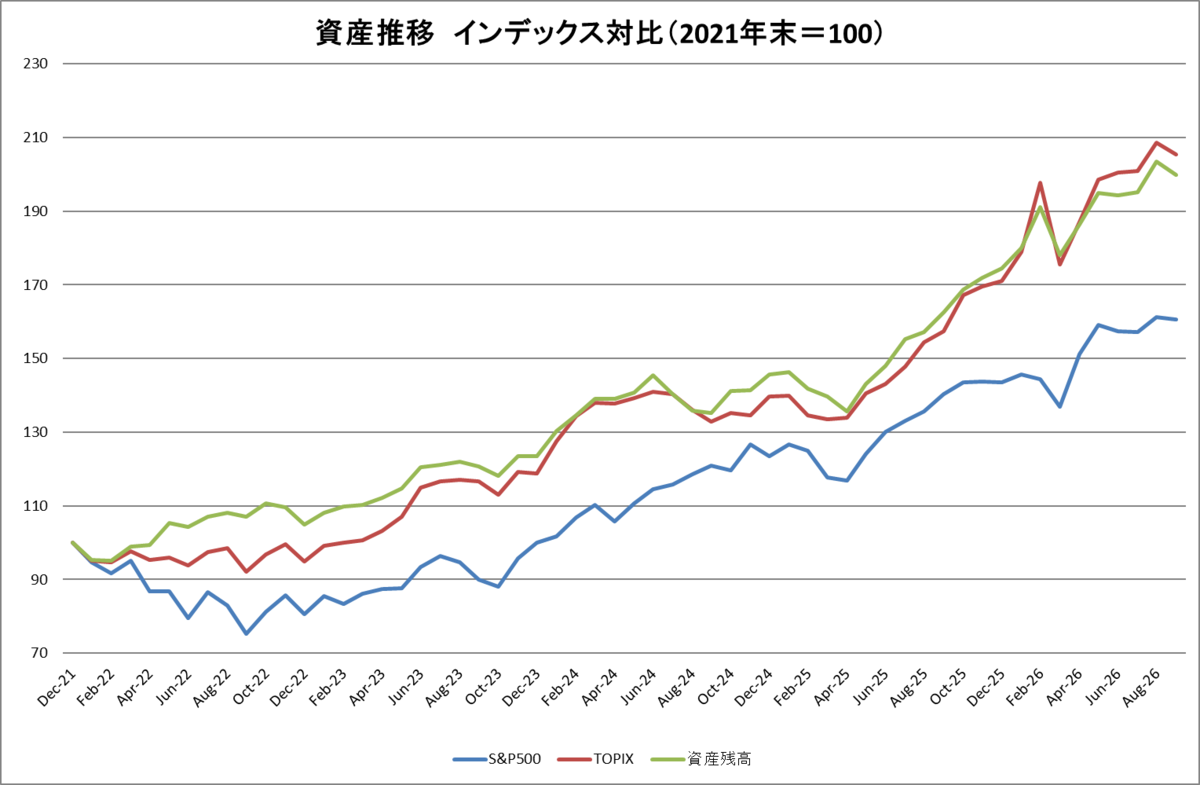
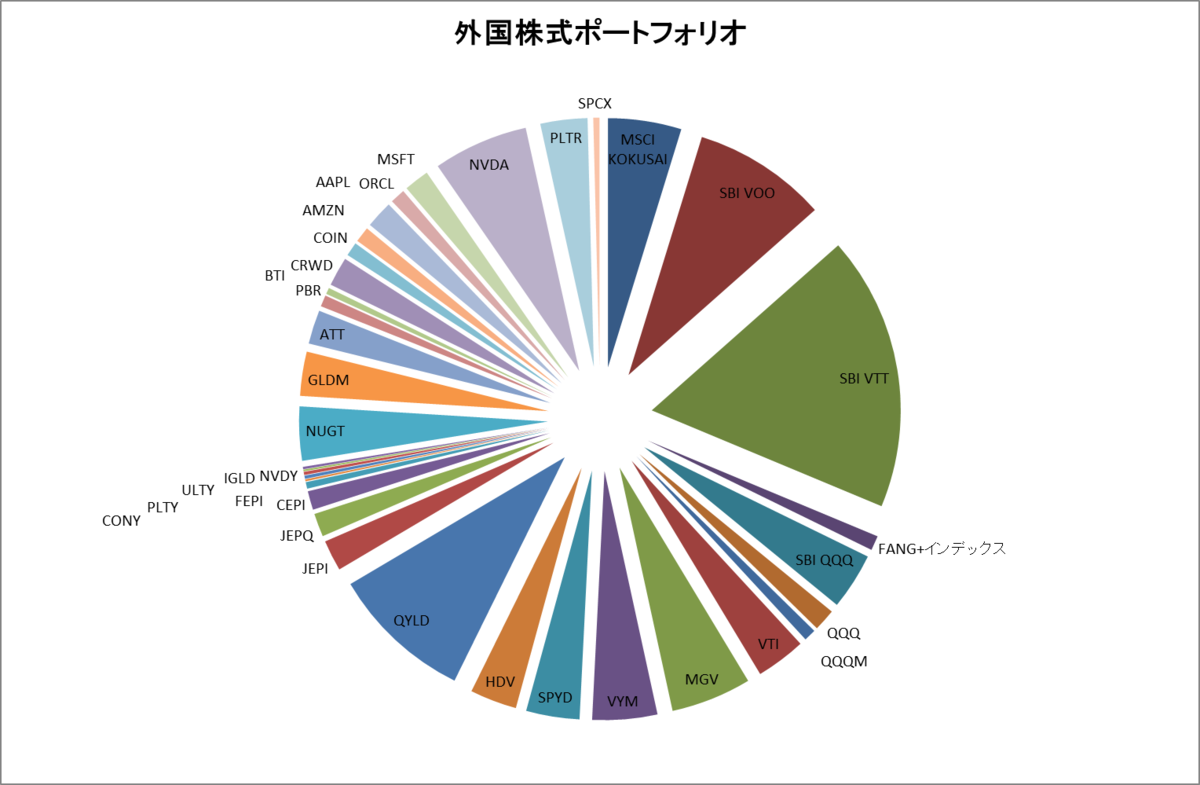
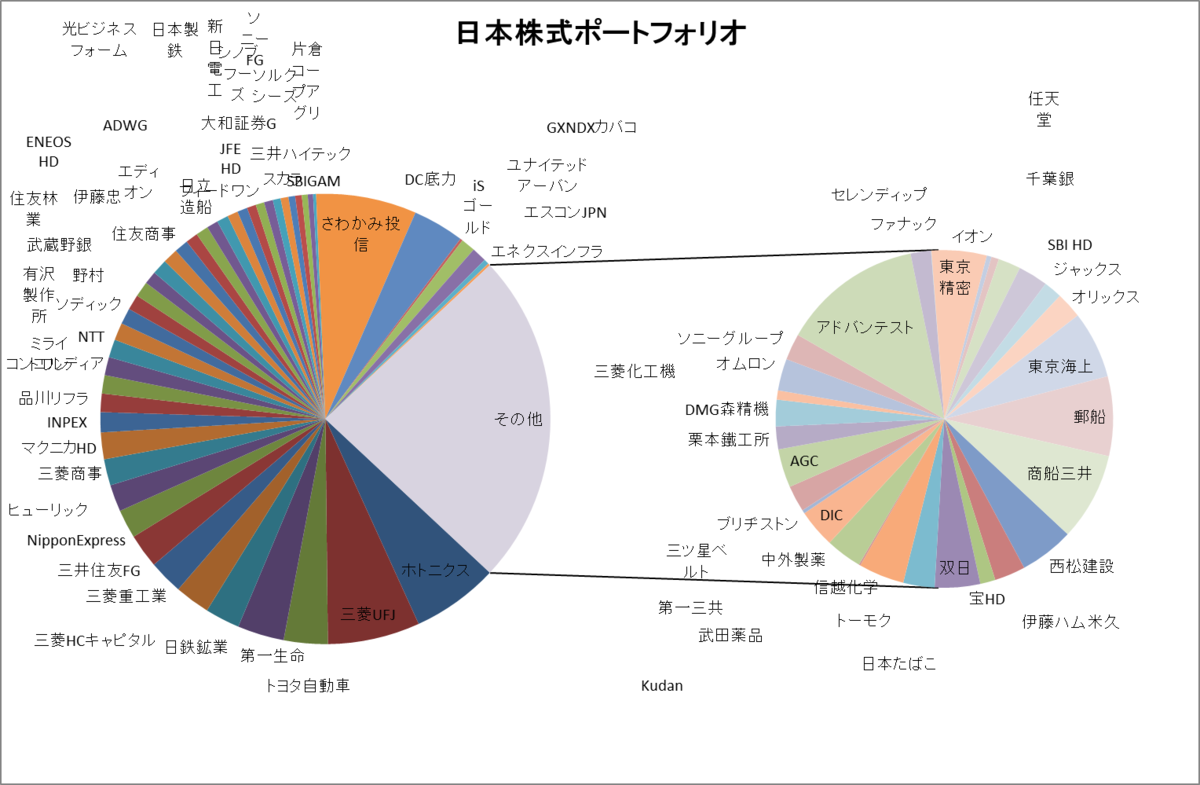
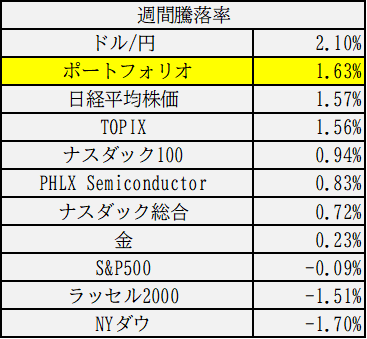
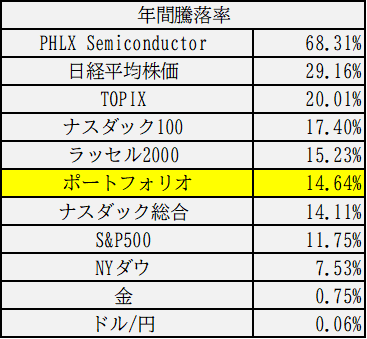
日米の金融政策決定会合が行われた先週の株式市場は上昇しました。日米とも事前予想通りの幅での利上げが行われましたが、米ウォーシュ議長の会見がタカ派的、日銀植田総裁の会見がハト派的と受け取られ、植田総裁会見後ドル円は一段とドル高に進みました。同日NY市場で日銀がレートチェックを実施したとされ、当局の円安阻止の本気度は窺えます。日米とも年内再利上げの思惑は残っており金利差の縮小は期待できない中で、ドル円は一旦は150円台のレンジで推移するものと思われます。中東情勢の不透明感は依然大きく、今後のインフレ進行により企業業績が急速に悪化する可能性もあり、来月以降発表されるインフレ指標を注視する必要があります。
AI開発を巡っては、開発スピードの減速や規制強化を求める動きが出ており、半導体などからディフェンシブへのシフトの動きは強まると思われます。
ポートフォリオは引き続きセクター入れ替えを進めることとします。
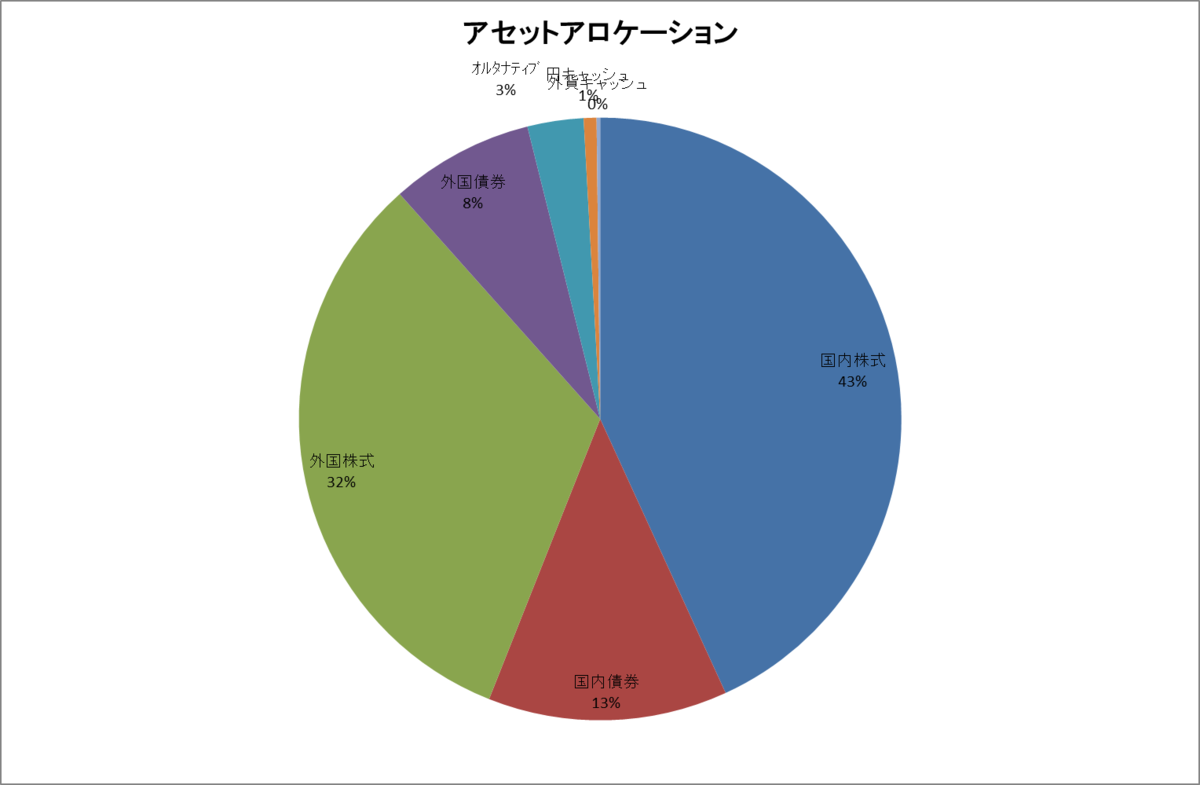
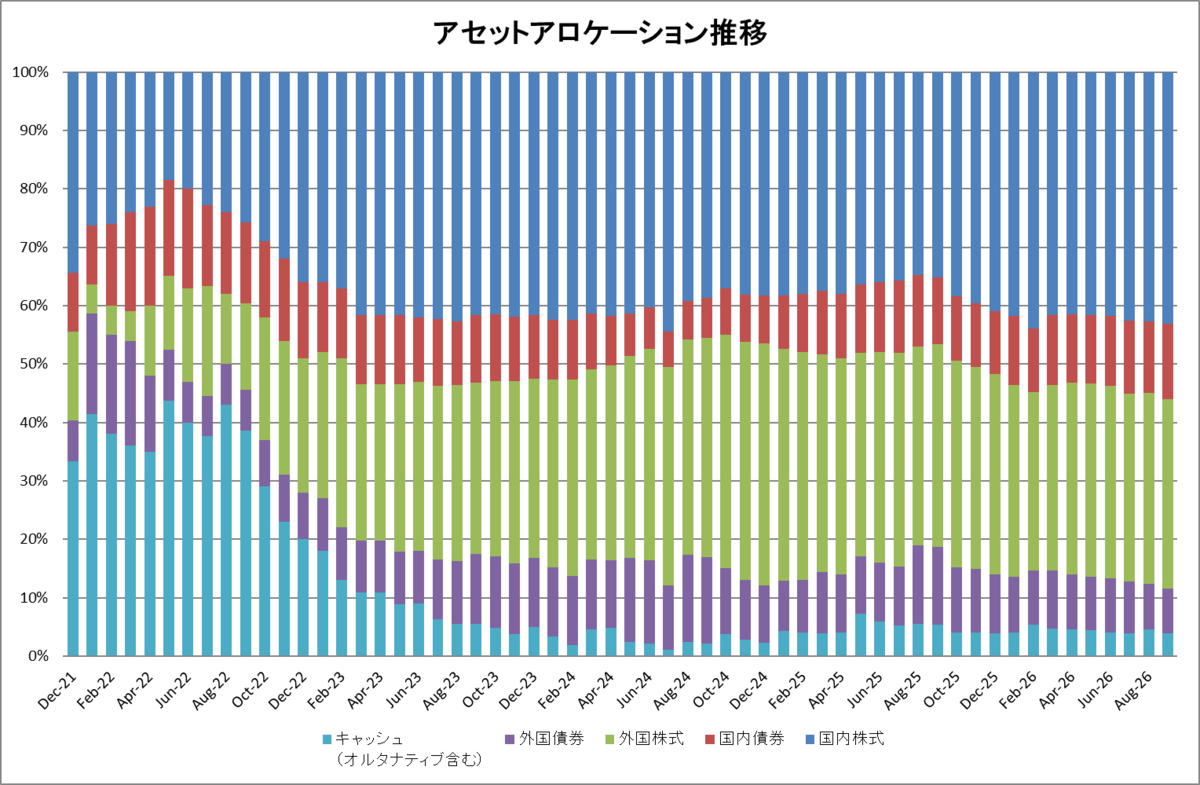
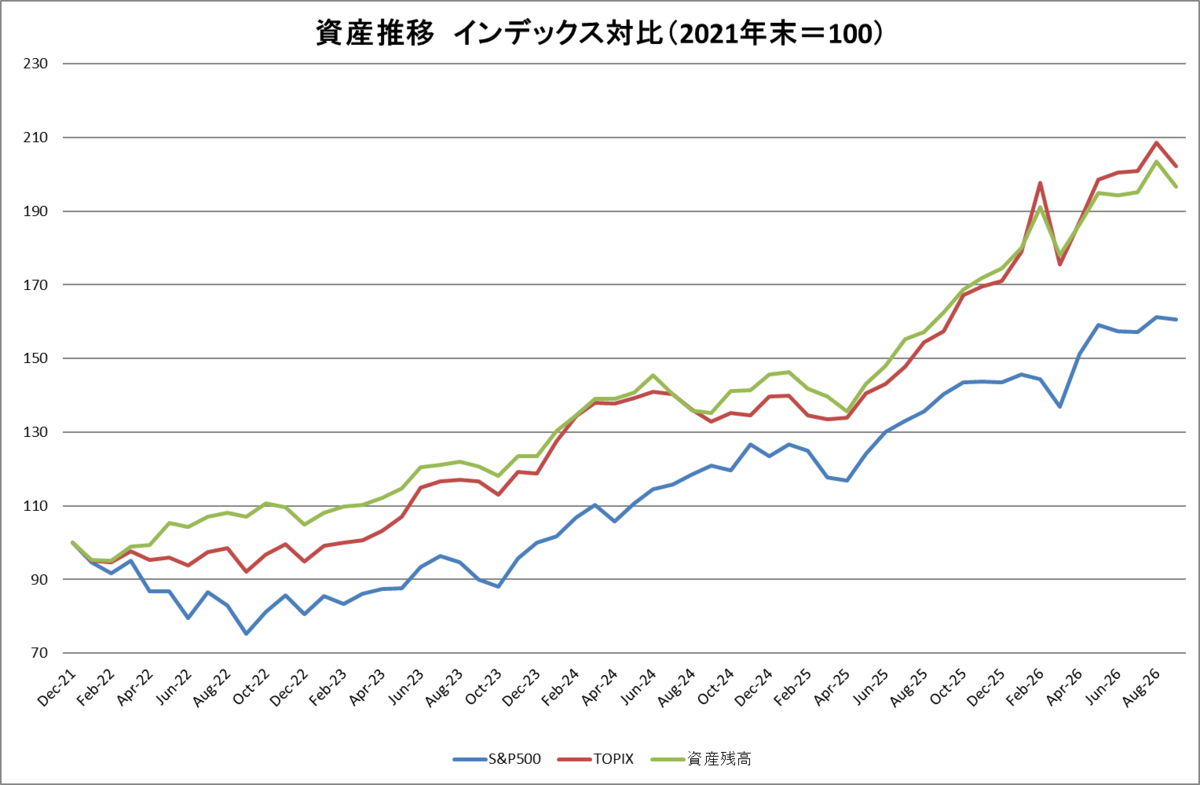
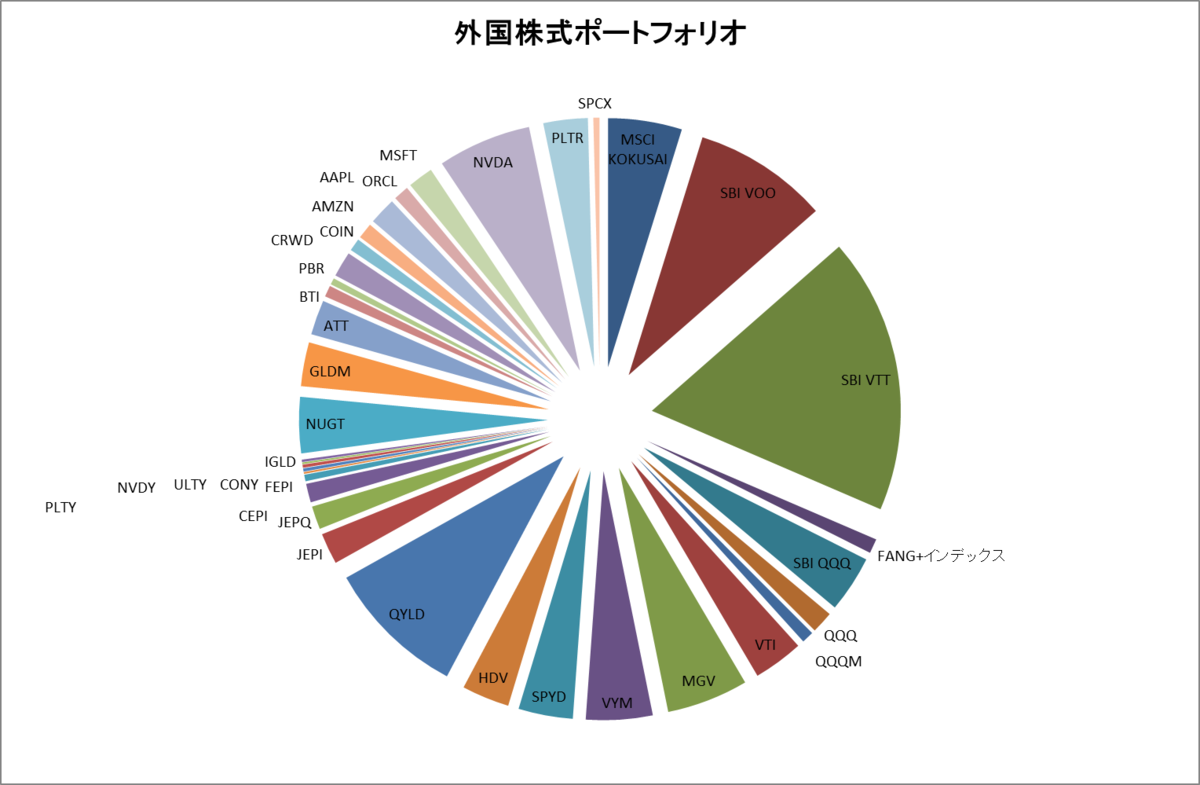
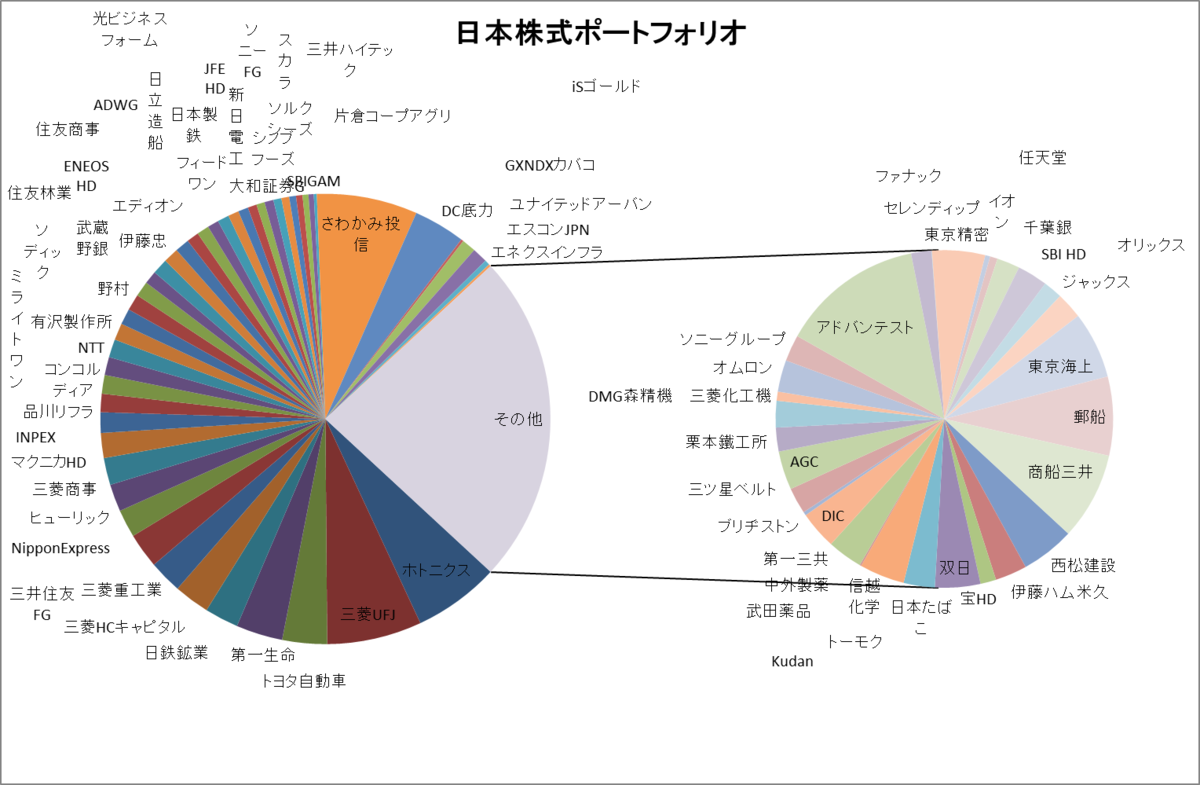
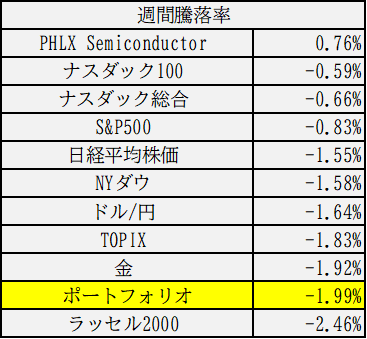
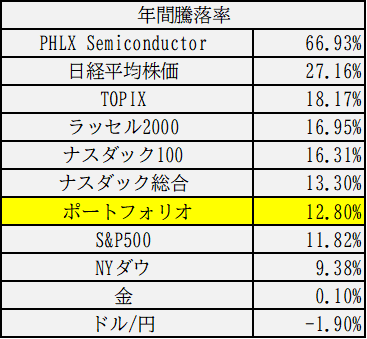
先週の株式市場は、中東情勢の悪化によるインフレ加速懸念からの米金利急騰で下落しました。為替ドル円は、日米当局の本気度が意識され日銀の利上げスタンスが拡大したとの思惑で急速に円高が進みました。
中東情勢の長期化による企業業績の下方圧力やインフレ進行による金利上昇には注意しつつ、エクイティエクスポージャーは維持し、セクター入れ替えを継続していきます。
